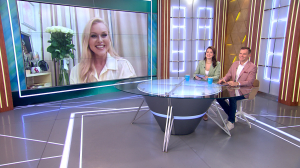
В гостях у программы «Утро в Петербурге» Елена Феоктистова, финансовый консультант.
Тимофей Зудин, ведущий: 10 ноября на календаре, и сегодня Международный день бухгалтерии. Поздравляем всех профессионалов цифр и проводок — эта работа требует невероятной усидчивости и внимания к деталям. А поговорить сегодня утром хотим о наших личных финансах: как не потратить все деньги до ближайшей зарплаты и как сохранить и приумножить сбережения.
Мария Новикова‑Охонская, ведущая: Мы знаем базовые правила личных сбережений: вести список расходов, стараться откладывать минимум 5–10 % от каждого заработка. Но проблема в том, что даже когда доходы растут и есть свободные финансы, копить не получается. Почему так выходит и какие есть эффективные методики накопления?
Елена Феоктистова, финансовый консультант: Чаще всего не получается копить, потому что в голове нет сформулированной цели. Человек может о чём‑то мечтать: поехать в отпуск, поменять машину, сделать ремонт. Но это всё «когда‑нибудь» — а «когда‑нибудь» никогда не наступает. Чтобы сбережения формировались, нужно себя замотивировать: расписать финансовые цели и даже годы, когда вы хотите их достигнуть. Так желание превращается в цель. Мозг начинает работать как компьютер: «Ага, мне надо отложить, у меня весной смена автомобиля, надо подкопить столько‑то тысяч рублей, чтобы купить машину получше». Эффект не заставит себя ждать.
Тимофей Зудин, ведущий: Давайте копить. А накопив, разберёмся, как не потерять накопленное. Ставки по срочным банковским депозитам последнее время снижались вслед за ставкой Центробанка, но потом неожиданно немного повысились. Что происходит сейчас и насколько выгодно хранить сбережения на срочных счетах?
Елена Феоктистова, финансовый консультант: Всё зависит от ваших целей. Финансовый резерв имеет смысл хранить на банковском счёте — причём не на простом депозите, а на накопительном: в любой момент можно положить туда деньги или снять их без потери процентов. Это именно финансовая подушка. Долгосрочные сбережения стоит рассматривать в более выгодных инструментах — в частности, формировать инвестиционный портфель.
Мария Новикова‑Охонская, ведущая: А что мы подразумеваем под «долгосрочными»? Для кого‑то и полгода — уже долгосрочные деньги.
Елена Феоктистова, финансовый консультант: Период планирования у каждого свой. Если мы говорим о сроке до трёх лет, подойдёт банковский депозит. А если свыше трёх лет, имеет смысл формировать инвестиционный портфель: на банковские депозиты распространяется налог, и это нужно учитывать. Налог берётся не со всей суммы, а с произведения миллиона рублей и ставки рефинансирования. Если вы заработали свыше этой суммы, с разницы нужно заплатить 13–15 % в зависимости от уровня вашего дохода.
Тимофей Зудин, ведущий: Многие граждане по‑прежнему считают, что в валюте сбережения хранить выгоднее. Теперь к доллару и евро прибавились юани — как вариант для подушки безопасности или накопления. Насколько это актуально и какие суммы имеет смысл переводить в валюту?
Елена Феоктистова, финансовый консультант: Я бы не стала привязываться к доллару и евро, потому что политику дедолларизации мы не должны забывать — и она успешно проходит. Идея распределять деньги в валютах других стран связана с диверсификацией. Это разумно, учитывая, что мы живём в развивающейся экономике с постоянной динамикой. Но важно понимать: мы — развивающаяся страна, и Китай тоже развивающаяся страна. Покупая юань, мы из одной развивающейся страны вкладываем деньги в другую. Раньше доллары и евро были своеобразным ориентиром, потому что это развитые страны с другой экономикой — так мы могли ловить баланс. На сегодняшний момент имеет смысл хранить одну треть финансового резерва в валютах других стран, но, на мой взгляд, это должны быть валюты развитых стран — и это не обязательно доллар и евро, могут быть и другие варианты.
Мария Новикова‑Охонская, ведущая: Говорим про треть, но от какой суммы имеет смысл менять? У кого‑то может быть 300 рублей.
Елена Феоктистова, финансовый консультант: От вашего финансового резерва. Если резерв рассчитан на три месяца, то в валюту можно перевести резерв на один месяц. Это часть культуры управления деньгами: статистика показывает, если случаются неприятности, резерв в размере двух‑трёхмесячных доходов достаточен, чтобы оперативно решить вопрос и выиграть время. А резерв на один месяц как раз может стать таким «долгосрочным проектом» в валюте.
Тимофей Зудин, ведущий: Если есть достаточная сумма для покупки недвижимости, стоит ли сейчас покупать? И что именно — комнату в коммуналке, загородные объекты, коммерческую недвижимость, парковочное место? Цены сейчас высокие, аренда не сказать что очень популярна. Как вы смотрите на такой финансовый инструмент?
Елена Феоктистова, финансовый консультант: Всё зависит от ваших целей. Я бы провела тест: являетесь ли вы консервативным или рисковым инвестором, или нечто среднее, — и от этого формировала ваш портфель. Недвижимость — это, конечно, больше инструмент для консервативных инвесторов, но здесь нужно понимать цель. Если идея просто «заморозить» деньги, чтобы они стояли и были в безопасности, возможно, её стоит рассмотреть. При этом нельзя забывать и про инвестиционные монеты — тоже консервативный инструмент. И важно помнить: любая недвижимость требует обслуживания. Мы всё равно будем платить коммуналку, а коммерческая недвижимость дороже в обслуживании — там другие тарифы на воду, свет и отопление, плюс налоги. Поэтому я бы не шла в омут с головой: если есть деньги, не бежать сразу покупать, а сначала проанализировать, что вы хотите получить от этих вложений и какая у вас конкретная цель.
Мария Новикова‑Охонская, ведущая: Если человек не консервативный и рассматривает криптовалюту — как вы как профессионал относитесь к этому инструменту? Биржи постоянно взламывают, крадут ключи, фон в целом негативный, плюс огромная волатильность.
Елена Феоктистова, финансовый консультант: Я консервативный инвестор, поэтому считаю криптовалюту сверхрисковым инструментом. Если уж вкладываться, то не более 5 % от портфеля — как «перчинку» добавить, как игру в казино. При этом стоимость конкретной монеты зависит от спроса, а не от какого‑то бизнеса или реальной добычи: эти цифры не обеспечены реальными товарами.
Тимофей Зудин, ведущий: Программа долгосрочных сбережений. В каких случаях вы бы посоветовали к ней обращаться? И правда ли, что в конце года ПДС лучше не открывать, а дождаться начала нового?
Елена Феоктистова, финансовый консультант: Эта рекомендация, скорее всего, связана с инвестиционным периодом. Если вы вложили средства в пенсионный фонд, они имеют инвестиционный период 5 лет. Нужно смотреть, когда вы вложились, чтобы не сгорели инвестиционные накопления: если до конца срока остался примерно год, а вы переведёте деньги в другое место, получится, что вы ничего не заработали, хотя могли бы прибавить к основной сумме. Насчёт самой программы долгосрочных сбережений: это инструмент, который дисциплинирует откладывать на свою пенсию, и идея прекрасная. Приобретать его или нет — каждому нужно смотреть на свою финансовую ситуацию и индивидуальные нюансы. Но в целом инструмент хороший.